

Die 6 wichtigsten Erkenntnisse zusammengefasst:
- Gaspreise wirken zeitverzögert auf die Heizkosten, meist über Preisgleitklauseln, Anschlussverträge und Nachbeschaffung
- Der Effekt trifft Betreiber unterschiedlich: Direktbezug, Fernwärme, Wärme-Contracting-Verträge reagieren jeweils anders
- Gebäude mit fester Belegung (Pflege, Klinik) sind bei den Heizkosten strukturell verwundbarer als Betriebe mit variabler Nutzung
- Der Ölpreis beeinflusst die Gaspreise über den LNG-Markt und wirkt damit indirekt auf die Heizkosten mit
- Verbrauchsreduktion wirkt schneller und stärker auf die Heizkosten als jede Beschaffungsoptimierung
- Der Zeithorizont bis zur Kernheizperiode entscheidet, welche Maßnahmen im aktuellen Jahr noch wirken
Gaspreise und die Auswirkungen auf den Betrieb
Steigende Gaspreise wirken sich unterschiedlich schnell auf die Heizkosten von Gebäuden, wie Büros, Pflegeheime, Hotels, Verwaltungseinrichtungen, Schulen, aus, abhängig vom Vertragsmodell, der Bezugsquelle und der Betreiberstruktur. Wer als Facility Manager, Geschäftsführer oder technischer Entscheider verstehen will, wie ein Gaspreisanstieg konkret in der Betriebskostenabrechnung ankommt und was sich dagegen tun lässt, findet hier eine strukturierte Analyse. Die aktuellen Marktdaten entsprechen dem Stand September 2026, die strukturellen Zusammenhänge gelten jedoch unabhängig vom aktuellen Preisniveau.
1. Wie Gaspreise die Heizkosten von Nichtwohngebäuden konkret beeinflussen
Zwischen einem Anstieg des Gaspreises am Großhandelsmarkt und der Heizkostenrechnung eines Pflegeheims, Hotels oder einer Klinik liegen mehrere Übertragungsstufen. Wer nur die Schlagzeile „Gaspreis steigt“ liest, unterschätzt, wie unterschiedlich schnell und wie stark diese Bewegung bei einzelnen Betreibern ankommt.
Direktbezug mit Preisgleitklausel: Der häufigste Fall in Nichtwohngebäuden. Der Betreiber hat einen mehrjährigen Liefervertrag mit einem Energieversorger, in dem der Preis quartalsweise oder halbjährlich an einen Referenzindex angepasst wird (typisch: TTF Frontjahr oder ein gewichteter Mix aus TTF und Öl). Eine Gaspreis-Bewegung wirkt hier mit drei bis neun Monaten Verzögerung.
Direktbezug mit Fixpreisvertrag: Der Betreiber hat für eine bestimmte Laufzeit einen festen Arbeitspreis vereinbart. Aktuelle Gaspreis-Anstiege wirken erst beim Anschlussvertrag. Wer Ende 2026 verlängern muss, verhandelt allerdings in einem angespannten Marktumfeld, das die Konditionen prägt.
Fernwärme: Der Preis wird über Preisänderungsklauseln festgelegt, die typischerweise mehrere Referenzindizes koppeln (Gas, Öl, Kohle, Lohnkostenindex). Fernwärmepreise reagieren daher träger, aber sie steigen an, sobald mehrere Referenzgrößen gleichgerichtet steigen.
Wärme-Contracting: Der Contractor trägt zunächst das Beschaffungsrisiko, gibt es aber über die vertraglichen Anpassungsmechanismen weiter. Je nach Vertragsgestaltung liegt der Effekt zwischen dem Direktbezug und der Fernwärme.

Wichtig: Die aktuelle Höhe des Spotpreises am TTF ist für die meisten Nichtwohngebäude nicht direkt relevant. Der Spotpreis ist ein Frühindikator dafür, welche Konditionen bei Anschlussverträgen und quartalsweisen Anpassungen zu erwarten sind. Wer die Auswirkungen von Gaspreis auf Heizkosten realistisch abschätzen will, muss die eigene Vertragsstruktur kennen.
Marktdaten Stand September 2026
| Kennzahl | Wert (Stand September 2026) | Vergleich |
|---|---|---|
| Gaspreis TTF Front-Month | ca. 80 EUR/MWh | +146 Prozent zum Vorjahr, Drei-Jahres-Hoch |
| Gaspreis TTF Frontjahr 2027 | ca. 61 EUR/MWh | invertierte Terminkurve (Back-wardation) |
| Ölpreis Brent | ca. 107 USD/Barrel | +80 Prozent seit Jahresanfang |
| Ölpreis WTI | ca. 102 USD/Barrel | Kriegsrisikoaufschlag ca. 7 bis 8 USD |
| Gasspeicher Deutschland | 55,6 Prozent | EU-Schnitt 68 Prozent |
| Deutsches Speicherziel 1. November | Rund 70 Prozent | Nationale Zielsenkung 2025 |
| Bewertung Bundesnetza-gentur | Gasmangel nicht wahrscheinlich | Preisrisiko, kein Versorgungsrisi-ko |
Was Betreiber jetzt konkret bewegt: Der TTF-Spotpreis liegt deutlich über dem Frontjahr, das signalisiert eine akute Winterprämie, keine dauerhafte Neubewertung. Wer im vierten Quartal 2026 einen Anschlussvertrag abschließt, verhandelt in einem angespannten Umfeld. Wer bereits Preisgleitklauseln im Bestandsvertrag hat, sieht Effekte in den nächsten Quartalsabrechnungen.
2. Welche Faktoren die Gaspreise strukturell treiben
Um die Auswirkungen von Gaspreis auf Heizkosten mittelfristig einschätzen zu können, hilft der Blick auf die strukturellen Preistreiber. Vier Faktoren wirken unabhängig vom Tagesgeschäft.
Speicherverfügbarkeit in Europa. Die europäischen Gasspeicher schaffen den Puffer für die Kernheizperiode. Nach der Abschaffung der deutschen Speicherumlage zum 1. Januar 2026 haben Trading-Häuser weniger Anreiz, aggressiv einzuspeichern, wenn der Markt nicht dafür spricht. Die Speicherfüllstände können damit stärker schwanken als in den Vorjahren, und niedrige Füllstände treiben die Winterpreise nach oben.
LNG-Konkurrenz mit Asien. Solange Europa auf LNG-Importe angewiesen ist, insbesondere aus den USA und Katar, konkurrieren europäische Käufer mit asiatischen Abnehmern um die verfügbaren Ladungen. China und Japan bieten bei knappen Ladungen sehr aggressiv mit. Wetterphänomene wie El Niño können die asiatische Nachfrage zusätzlich erhöhen.
Geopolitische Risikoprämien. Konflikte in gasexportierenden Regionen wie Nahost, Russland, Nordafrika und Störungen auf den Transportrouten, aktuell die Straße von Hormus und das Rote Meer, preisen sich schnell in den Gaspreis ein. Diese Prämie kann ebenso schnell wieder verschwinden, wenn Deeskalation eintritt.
EU-Sanktionen gegen russisches Gas. Die EU-Verordnung vom Januar 2026 stoppt LNG- und Pipelinegasimporte aus Russland stufenweise bis Ende 2027. Der Russland-Anteil an den EU-Gasimporten lag 2025 laut Europäischer Kommission bei rund 12,5 Prozent. Diese Menge muss ersetzt werden, was den Wettbewerb um LNG aus anderen Regionen verschärft.
Jede dieser vier Kräfte kann für sich genommen den Gaspreis moderat bewegen. Die Gleichzeitigkeit erklärt größere Ausschläge, wie sie 2022 und wieder ab dem Sommer 2026 zu beobachten sind.

3. Warum der Ölpreis Auswirkungen auf die Heizkosten hat
Der Ölpreis wird oft getrennt vom Gaspreis diskutiert, wirkt aber über zwei Kanäle auf die Heizkosten von Nichtwohngebäuden und gewerblich-genutzte Gebäude mit.
Direkter Kanal: Ölheizungen und Wärme-Contracting mit Ölanteil
Betreibergebäude und Nichtwohngebäude, die noch mit Heizöl versorgt werden oder deren Fernwärme- oder Contracting-Vertrag einen Öl-Anteil im Preisindex hat, spüren Ölpreisänderungen unmittelbar in der Heizkostenabrechnung.
Indirekter Kanal: Ölpreisindexierung im globalen LNG-Markt
Viele Langfristverträge im LNG-Handel, insbesondere in Asien, sind ölpreisindexiert, typischerweise 10 bis 15 Prozent des Brent-Preises plus eine Konstante. Steigt der Ölpreis, steigen die asiatischen LNG-Bezugspreise. Asiatische Käufer bieten dann aggressiver auf dem Spotmarkt, um teure Langfristbezüge zu meiden. Diese Nachfrage verknappt die Ladungen für Europa und treibt den europäischen TTF nach oben.
Zusätzlich reagieren beide Rohstoffe parallel auf geopolitische Risiken in denselben Regionen. Eine Verschärfung im Nahen Osten trifft in der Regel Öl- und Gaspreis gleichzeitig, das verstärkt die Preissteigerung zusätzlich.
Warum die Verbindung zwischen Öl- und Gaspreis dauerhaft bestehen bleibt
Der europäische Gasmarkt wird über den TTF in eigenen Kontrakten gehandelt, aber der globale LNG-Markt hängt strukturell am Ölpreis. Diese Kopplung wird sich in den nächsten Jahren nicht auflösen, solange asiatische Langfristverträge dominierend ölpreisindexiert sind und Europa als flexibler LNG-Käufer auf den Spotmarkt angewiesen ist. Für Betreiber von Nichtwohngebäuden heißt das: Auch wer selbst kein Öl verbrennt, ist über den globalen Energiemarkt indirekt vom Ölpreis betroffen.
4. Welche Gebäude besonders von steigenden Gaspreisen betroffen sind
Die Auswirkungen von Gaspreis auf Heizkosten sind nicht gleichmäßig verteilt. Vier Kategorien von Nichtwohngebäuden und Gewerbegebäuden sind strukturell verwundbarer als andere.
Pflegeheime und Kliniken: Diese Gruppe ist geprägt von einem besonders hohen Wärmebedarf durch konstante Belegung und teilweise hohe Zieltemperaturen. In Pflegeeinrichtungen wird eine Temperatur von 21 bis 23 Grad empfohlen. Zusätzlich ist damit auch der Warmwasserbedarf erhöht. Erlöse sind über Pflegesätze und Krankenhausbudgets gedeckelt. Das hat zu Folge, dass ein Anstieg der Energiepreise nicht direkt weitergegeben werden kann, was immensen Druck ausübt auf den wirtschaftlichen Betrieb.
Hotels und Beherbergungsbetriebe: In diesen Gebäuden dominiert der belegungsabhängige Wärmebedarf. In der Regel findet jedoch keine automatische Kopplung von Zimmerheizung an die Belegung statt. Die Konsequenz: Leerstehende Zimmer werden trotzdem beheizt, was zu einer hohen Energieineffizienz führt. Zudem treiben zusätzliche Verbraucher, wie Wellnessbereich, Restaurantküche, Poolbetrieb den Energiebedarf nach oben.

Öffentliche Einrichtungen (Schulen, Verwaltung): Nutzungszeiten und tatsächliche Heizprofile sind selten deckungsgleich. Typische Verlustposten sind die Wochenendbeheizung, Ferienzeitbeheizung und Übergangszeiten. Die Haushaltsspielräume sind begrenzt, kurzfristige Reaktionen auf Preisänderungen sind politisch schwierig oder Haushalts-bedingt schlichtweg nicht möglich.
Bürogebäude und Verwaltungsbauten: Diese Gebäude sind oft geprägt von großen Grundflächen und damit einhergehend mit überdimensionierten Heizungsanlagen. Nach wie vor gibt es in vielen Fällen eine mangelhafte hydraulische Einregulierung. Zudem ist die Sensibilität für Heizkosten tendenziell geringer als in energieintensiven Betrieben, was Optimierung erschwert.
Was alle vier Gebäudearten gemeinsam haben: Investitionen in Baumaßnahmen sind zwar mittelfristig relevant, wirken aber nicht in der laufenden Heizperiode. In der aktuellen Situation und der neuen Heizperiode, müssen Energieeffizienzlösungen ohne größere Umbauten und ohne Genehmigungen funktionieren,damit sie noch diesen Winter wirken können.
5. Welche Szenarien Betreiber für den Winter 2026/27 einkalkulieren sollten
Ohne belastbare Prognose lässt sich die Preisentwicklung nicht vorhersagen. Ohne Szenarioarbeit lässt sich aber auch nicht planen. Drei Szenarien geben einen Rahmen.
1. Basisszenario:
- Milder Winter
- Keine weitere Eskalation in energieexportierenden Regionen
- LNG-Lieferungen normalisieren sich schrittweise.
- Die europäischen Speicher erreichen bis November knapp die nationalen Zielwerte
- Der Gaspreis am TTF fällt bis Frühjahr 2027 wieder in Richtung 50 bis 60 EUR/MWh
Die aktuelle Backwardation am Terminmarkt spricht dafür, dass Trader dieses Szenario mehrheitlich einpreisen.
2. Belastungsszenario:
- Kalter Winter
- Verzögerung bei der Normalisierung der LNG-Lieferungen
- Weitere kleine Eskalationen
Der TTF-Kontrakt für Dezember 2026 könnte laut Oxford Economics auf über 100 EUR/MWh steigen. Die Auswirkungen auf die Heizkosten wären deutlich, insbesondere bei quartalsweise angepassten Preisgleitklauseln.
3. Krisenszenario:
- Wesentliche Eskalation mit längerer Schließung eines wichtigen Transportkorridors
- Langer kalter Winter
Die EU könnte in diesem Fall gezwungen sein, Teile ihres Verbots russischer Gasimporte auszusetzen. Preisspitzen jenseits von 150 EUR/MWh wären möglich, wenn auch nicht wahrscheinlich.
Für Betreiber heißt das nicht, dass sie das schlimmste Szenario annehmen sollen. Es heißt, dass die Beschaffungsstrategie in allen drei Szenarien noch tragfähig sein muss. Wer alles auf eine Karte setzt, etwa durch einen kompletten Anschlussvertrag im vierten Quartal ohne Ver-brauchsreduktion, macht sich verwundbar.

6. Was Betreiber gegen steigende Heizkosten konkret tun können
Die Beschäftigung mit dem Gaspreis lohnt sich nur, wenn daraus konkrete operative Konsequenzen entstehen. Vier Hebel sind kurz- bis mittelfristig wirksam.
Beschaffung staffeln statt bündeln: Wer im vierten Quartal einen Anschlussvertrag abschließen muss, sollte nicht in einer Zeichnung alles kontrahieren. Preisstaffelungen, Tranchenmodelle und der Blick auf das Frontjahr, das aktuell rund 20 EUR/MWh unter dem Spotpreis liegt verteilen das Risiko. Für Träger und Ketten lohnt der konsolidierte Blick auf mehrere Standorte.
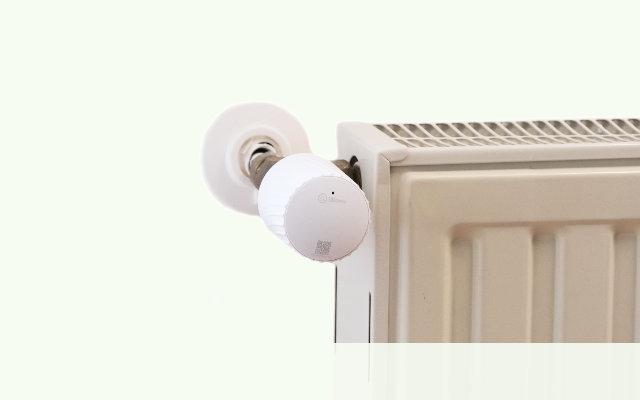
Verbrauch strukturell reduzieren: Ein neuer Liefervertrag bringt vielleicht drei bis fünf Prozent Ersparnis. Eine automatisierte Heizkörpersteuerung mit Belegungsprofilen, Nachtabsenkung und Fenster-offen-Erkennung liegt branchenabhängig im zweistelligen Prozentbereich. Verbrauchsreduktion wirkt zudem unabhängig vom Vertragstyp und in jedem Marktszenario.
Vor- und Rücklauftemperaturen prüfen: In vielen Bestandsanlagen sind die Vorlauftemperaturen historisch zu hoch eingestellt. Eine hydraulische Grundprüfung und eine schrittweise Absenkung um zwei bis fünf Kelvin führt oft zu spürbaren Einsparungen, ohne die Komforttemperatur zu verändern. Details dazu findest du in unserem Artikel zum hydraulischen Abgleich mit digitalen Thermostaten.
Datengrundlage schaffen: Wer Heizkosten strategisch senken will, braucht belastbare Verbrauchsdaten pro Zone, pro Standort und pro Nutzungsprofil. Ohne diese Grundlage bleiben Sparmaßnahmen zufällig und lassen sich nach der Heizperiode nicht sauber bewerten. Mehr dazu in unserem Überblick zu LoRaWAN-basiertem Energiemanagement für Gebäude.
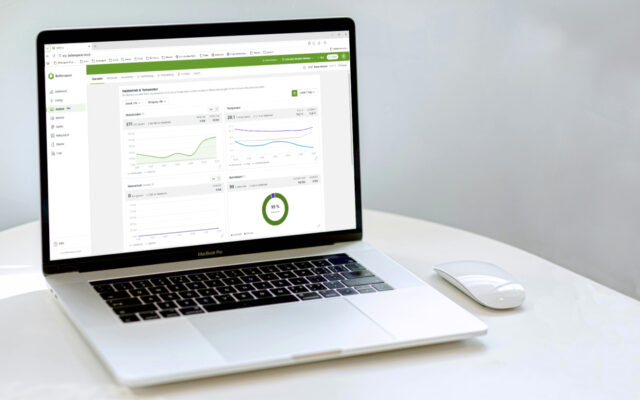
Zeitfenster ist knapp: Vom Vertragsabschluss einer Automatisierungslösung oder Energieeffizienzlösung bis zur Inbetriebnahme vergehen typischerweise vier bis zwölf Wochen. Wer heute startet, ist aktuell noch zu Beginn der Kernheizperiode Ende November betriebsbereit.
Fazit: Wer jetzt handelt ist der Natur und dem Markt nicht hilflos ausgeliefert
Die Auswirkungen von Gaspreis auf Heizkosten sind für Betreiber von Nichtwohngebäuden real und belasten die Wirtschaftlichkeit des Gebäudebetriebs. Die Betreiber sind aber ihrem Schicksal nicht machtlos ausgeliefert. Wer die eigene Vertragsstruktur kennt, die Beschaffung staffelt und den Verbrauch strukturell reduziert, ist gegen die Volatilität am Energiemarkt deutlich weniger anfällig als jemand, der auf einen milden Winter und eine schnelle Marktentspannung hofft. Der Gaspreis lässt sich nicht beeinflussen. Die eigene Position gegenüber dem Gaspreis sehr wohl. Und im Endeffekt sorgt jede gesparte Kilowattstunde auch für weniger CO2-Emissionen und hat damit einen positiven Effekt auf die Ökobilanz von Gebäuden.
Sprich mit uns über deinen Verbrauchshebel für die kommende Heizperiode. Wir zeigen dir in einem kostenfreien Erstgespräch, wo dein größter Einsparhebel liegt und welche Umsetzungsschritte in den nächsten vier bis zwölf Wochen realistisch sind. Lade dir auch gerne unsere Checkliste zur Vorheizperiode für Betreiberwohngebäude herunter. Ein Blatt, dreizehn Punkte, direkt abarbeitbar mit Facility Management und Buchhaltung.
Du möchtest mehr dazu erfahren?
Häufig gestellte Fragen
Gaspreise wirken zeitverzögert auf die Heizkosten, in der Regel über Preisgleitklauseln, Fernwärmepreisindexierung oder bei der Verlängerung von Anschlussverträgen. Direktbezugsverträge mit Fixpreis reagieren erst zum Vertragsende, Verträge mit Quartalsanpassung innerhalb weniger Monate. Die konkrete Auswirkung hängt maßgeblich von der Vertragsstruktur des jeweiligen Betreibers ab.
Ein Gaspreisanstieg schlägt nicht 1:1 auf die Heizkostenrechnung durch, weil neben dem reinen Arbeitspreis auch Grundpreis, Netzentgelte, Steuern und Konzessionsabgaben eine Rolle spielen. Als Faustregel wirkt ein Gaspreisanstieg von 50 Prozent mit rund 25 bis 40 Prozent auf die Endabrechnung, abhängig von der Zusammensetzung des Tarifs.
Am stärksten betroffen sind Betreiber mit hoher Grundlast und gedeckelten Erlösen, insbesondere Pflegeheime, Kliniken und öffentliche Einrichtungen. Hotels sind zusätzlich durch belegungsunabhängige Beheizung leerstehender Zimmer verwundbar. Bürogebäude sind meist weniger betroffen, verschenken aber häufig Einsparpotenziale durch mangelhafte Einregulierung.
Eine vollständige Entkopplung ist ohne Wechsel des Energieträgers (Wärmepumpe, Biomasse, Solarthermie) nicht möglich. Kurz- bis mittelfristig lässt sich die Preissensitivität aber erheblich reduzieren durch strukturelle Verbrauchsreduktion (automatisierte Heizkörpersteuerung, hydraulischer Abgleich, Belegungssteuerung) und durch tranchenweise Beschaffung, die das Preisrisiko auf mehrere Zeitpunkte verteilt.
Der Zusammenhang läuft über zwei Kanäle. Betreiber mit ölbasierter Heizung oder Wärme-Contracting mit Öl-Anteil im Preisindex spüren Ölpreisänderungen direkt. Alle anderen sind indirekt betroffen, weil viele asiatische LNG-Langfristverträge ölpreisindexiert sind. Steigt der Ölpreis, steigen die asiatischen LNG-Preise, was die Konkurrenz um verfügbare Ladungen mit Europa verschärft und den TTF-Preis anzieht.
Quellen und Hintergrundinformationen
- Tacto: Erdgaspreis Deutschland und Europa
- Bundesverband der Energie- und Wasserwirtschaft: Aktuelle Entwicklungen zu Erdgasdaten
- Euronews Business: Gasspeicher auf 17-Jahres-Tief
- WDR: Gasspeicher-Kapazität Deutschland, Einschätzung Bundesnetzagentur
- Consilium (Rat der EU): Gasspeicherstände EU-Länder
- PriceOfOil.com: Brent-Ölpreis und WTI-Kurse
- Natural Gas Intelligence: Europe’s Fight for LNG Puts TTF Back on the Upswing
- Statista: Gasspeicher-Füllstand Deutschland und EU
- Aggregated Gas Storage Inventory (AGSI+): Speicherstände Europa Live-Daten
- Bundesnetzagentur: Lagebericht zur Gasversorgung
- Rat der Europäischen Union: Pressemitteilung vom 26. Januar 2026 zum Verbot russischer Gasimporte
- Europäische Kommission: Quarterly Report on European Gas Markets
- Umweltbundesamt: https://www.umweltbundesamt.deRaumtemperaturempfehlungen
- Verein Deutscher Ingenieure: VDI 2067 Wirtschaftlichkeit gebäudetechnischer Anlagen
- Arbeitsstättenverordnung, ASR A3.5: Raumtemperatur
- International Energy Agency: Global Gas Security Review 2025
- ICE Endex: TTF-Kontrakte Handelsdaten
- ICE Futures Europe: Brent-Kontrakte Handelsdaten
- U.S. Energy Information Administration: WTI und globale Ölmarktdaten