

Die CSRD, ausgeschrieben Corporate Sustainability Reporting Directive, ist die EU-Richtlinie (EU) 2022/2464 zur Nachhaltigkeitsberichterstattung von Unternehmen. Sie verpflichtet erfasste Unternehmen, im Lagebericht nach einheitlichen Standards über Umwelt-, Sozial- und Governance-Themen zu berichten, und löst die frühere Non-Financial Reporting Directive (NFRD) ab. Was genau berichtet wird, legen die European Sustainability Reporting Standards (ESRS) fest. Mit dem Omnibus-I-Paket hat die EU den Kreis der berichtspflichtigen Unternehmen 2026 deutlich verkleinert.
Was regelt die CSRD?
Die CSRD sorgt dafür, dass Nachhaltigkeitsinformationen nicht mehr in einem freiwilligen oder getrennten Bericht stehen, sondern als eigener Abschnitt im Lagebericht. Dieser Abschnitt wird extern geprüft, ähnlich wie die Finanzberichterstattung, allerdings mit einem geringeren Prüfungsumfang.
Welche Themen ein Unternehmen behandeln muss, ergibt sich aus der doppelten Wesentlichkeitsanalyse. Sie betrachtet zwei Richtungen: Erstens, wie das Unternehmen auf Umwelt und Gesellschaft wirkt, und zweitens, wie Nachhaltigkeitsthemen umgekehrt finanziell auf das Unternehmen zurückwirken. Die ESRS gliedern die Inhalte in übergreifende Standards und Themenstandards zu Umwelt, Sozialem und Unternehmensführung. Für Gebäude ist vor allem der Klimastandard ESRS E1 relevant. Er fragt unter anderem Energieverbrauch, Treibhausgasemissionen nach Scope 1, 2 und 3 sowie Klimaziele und Übergangspläne ab.
Wer ist nach dem Omnibus-Paket berichtspflichtig?
Ursprünglich sollte die CSRD schrittweise auf alle großen Unternehmen ab 250 Beschäftigten und auf kapitalmarktorientierte kleine und mittlere Unternehmen ausgeweitet werden. Mit der Omnibus-Richtlinie (EU) 2026/470, die im März 2026 in Kraft getreten ist, hat die EU diesen Anwendungsbereich stark eingeschränkt. Berichtspflichtig sind seither grundsätzlich nur noch Unternehmen, die sowohl mehr als 1.000 Beschäftigte als auch einen Nettoumsatz von mehr als 450 Millionen Euro haben. Beide Kriterien müssen zugleich erfüllt sein, die Schwellen gelten auch für Mutterunternehmen auf Gruppenebene.
Kleinere Unternehmen in der Lieferkette sind zusätzlich geschützt: Berichtspflichtige Unternehmen dürfen von ihnen grundsätzlich nur Angaben im Umfang des freiwilligen VSME-Standards verlangen. Deutschland hatte die CSRD laut aktuellem Stand noch nicht in nationales Recht umgesetzt. Für die Omnibus-Änderungen läuft die Umsetzungsfrist bis März 2027.
Was bedeutet die CSRD für Betreiber von Gewerbeimmobilien?
Viele Betreiber von Hotels, Pflegeeinrichtungen, Schulen oder Bürogebäuden sind nach dem Omnibus nicht mehr selbst berichtspflichtig. Erledigt ist das Thema damit trotzdem nicht. Große Hotelgruppen, Klinik- und Pflegekonzerne sowie institutionelle Eigentümer und Mieter können weiterhin unter die CSRD fallen und brauchen belastbare Verbrauchs- und Emissionsdaten für ihre Standorte. Wer an solche Unternehmen vermietet, für sie Gebäude betreibt oder Teil eines berichtspflichtigen Konzerns ist, muss mit entsprechenden Datenanfragen rechnen. Auch Finanzierungspartner fragen Nachhaltigkeitskennzahlen im Rahmen eigener Offenlegungspflichten ab.
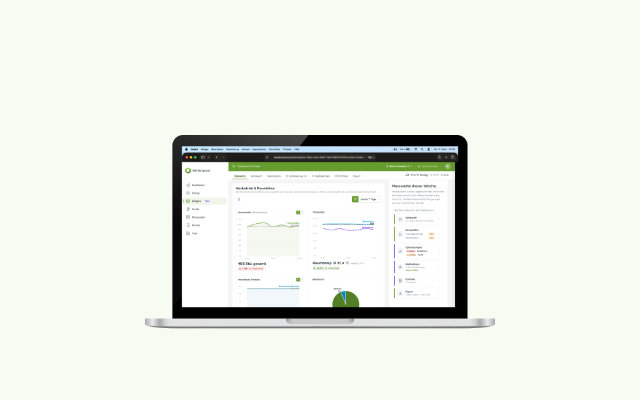
Der Engpass liegt in der Praxis selten beim Formulieren des Berichts, sondern bei den Daten. Für die Angaben nach ESRS E1 werden Energieverbräuche je Gebäude, nachvollziehbare Messungen und dokumentierte Effizienzmaßnahmen benötigt. Wer Verbräuche bislang nur einmal jährlich über die Abrechnung kennt, kann Einsparungen kaum belegen. Ein kontinuierliches Energiemonitoring liefert diese Werte automatisiert und in einer Form, die sich für Auswertungen und Prüfungen weiterverwenden lässt.
Wie hängen CSRD, ESG und EU-Taxonomie zusammen?
ESG steht für Environmental, Social und Governance und beschreibt die drei Themenfelder, an denen Nachhaltigkeit von Unternehmen gemessen wird. Die CSRD ist die rechtliche Pflicht, über diese Felder nach festen Standards zu berichten. Die EU-Taxonomie ist ein Klassifikationssystem, das festlegt, welche wirtschaftlichen Tätigkeiten als ökologisch nachhaltig gelten. Unternehmen, die unter die CSRD fallen, müssen in ihrem Nachhaltigkeitsbericht auch angeben, welcher Anteil ihrer Umsätze und Investitionen taxonomiekonform ist. Für Immobilien spielen dabei Kriterien zur Energieeffizienz von Gebäuden eine wichtige Rolle.